La propuesta de modificar el impuesto al carbono en la Ley de Rescate Económico abrió una discusión que va más allá de las ladrilleras: cómo financiar la transición ambiental sin comprometer la competitividad industrial, el empleo formal y los costos de construcción. ANILAD advierte sobre los riesgos de acelerar la carga tributaria sobre el carbón, mientras las constructoras enfrentan el desafío de anticipar posibles cambios en sus presupuestos y cadenas de suministro.
En la industria de la construcción, un ladrillo es mucho más que una unidad de mampostería. Detrás de su precio existe una cadena de extracción de materias primas, consumo energético, transformación industrial, transporte, distribución y comercialización. Cuando uno de esos componentes cambia, sus efectos pueden extenderse desde el fabricante hasta el presupuesto final de un proyecto inmobiliario.
Esa es la dimensión empresarial del debate que abrió la Asociación Nacional de Industriales del Ladrillo y la Arcilla (ANILAD), al expresar su preocupación por las modificaciones al impuesto nacional al carbono contempladas en la discusión de la denominada Ley de Rescate Económico.
En un comunicado del 5 de noviembre de 2026, el gremio sostuvo que la propuesta podría incrementar los costos de producción de una industria que todavía depende ampliamente del carbón térmico y que enfrenta limitaciones técnicas y financieras para sustituirlo.
El asunto cobra relevancia porque el debate tributario no afecta exclusivamente a los fabricantes. Sus consecuencias potenciales también interesan a distribuidores, empresas constructoras, desarrolladores inmobiliarios y responsables de compras.
La pregunta empresarial no es solamente cuánto podría subir un impuesto, sino cómo ese cambio se transmitiría a los costos de fabricación, los precios de los materiales y la rentabilidad de los proyectos.
Una industria que todavía depende del carbón
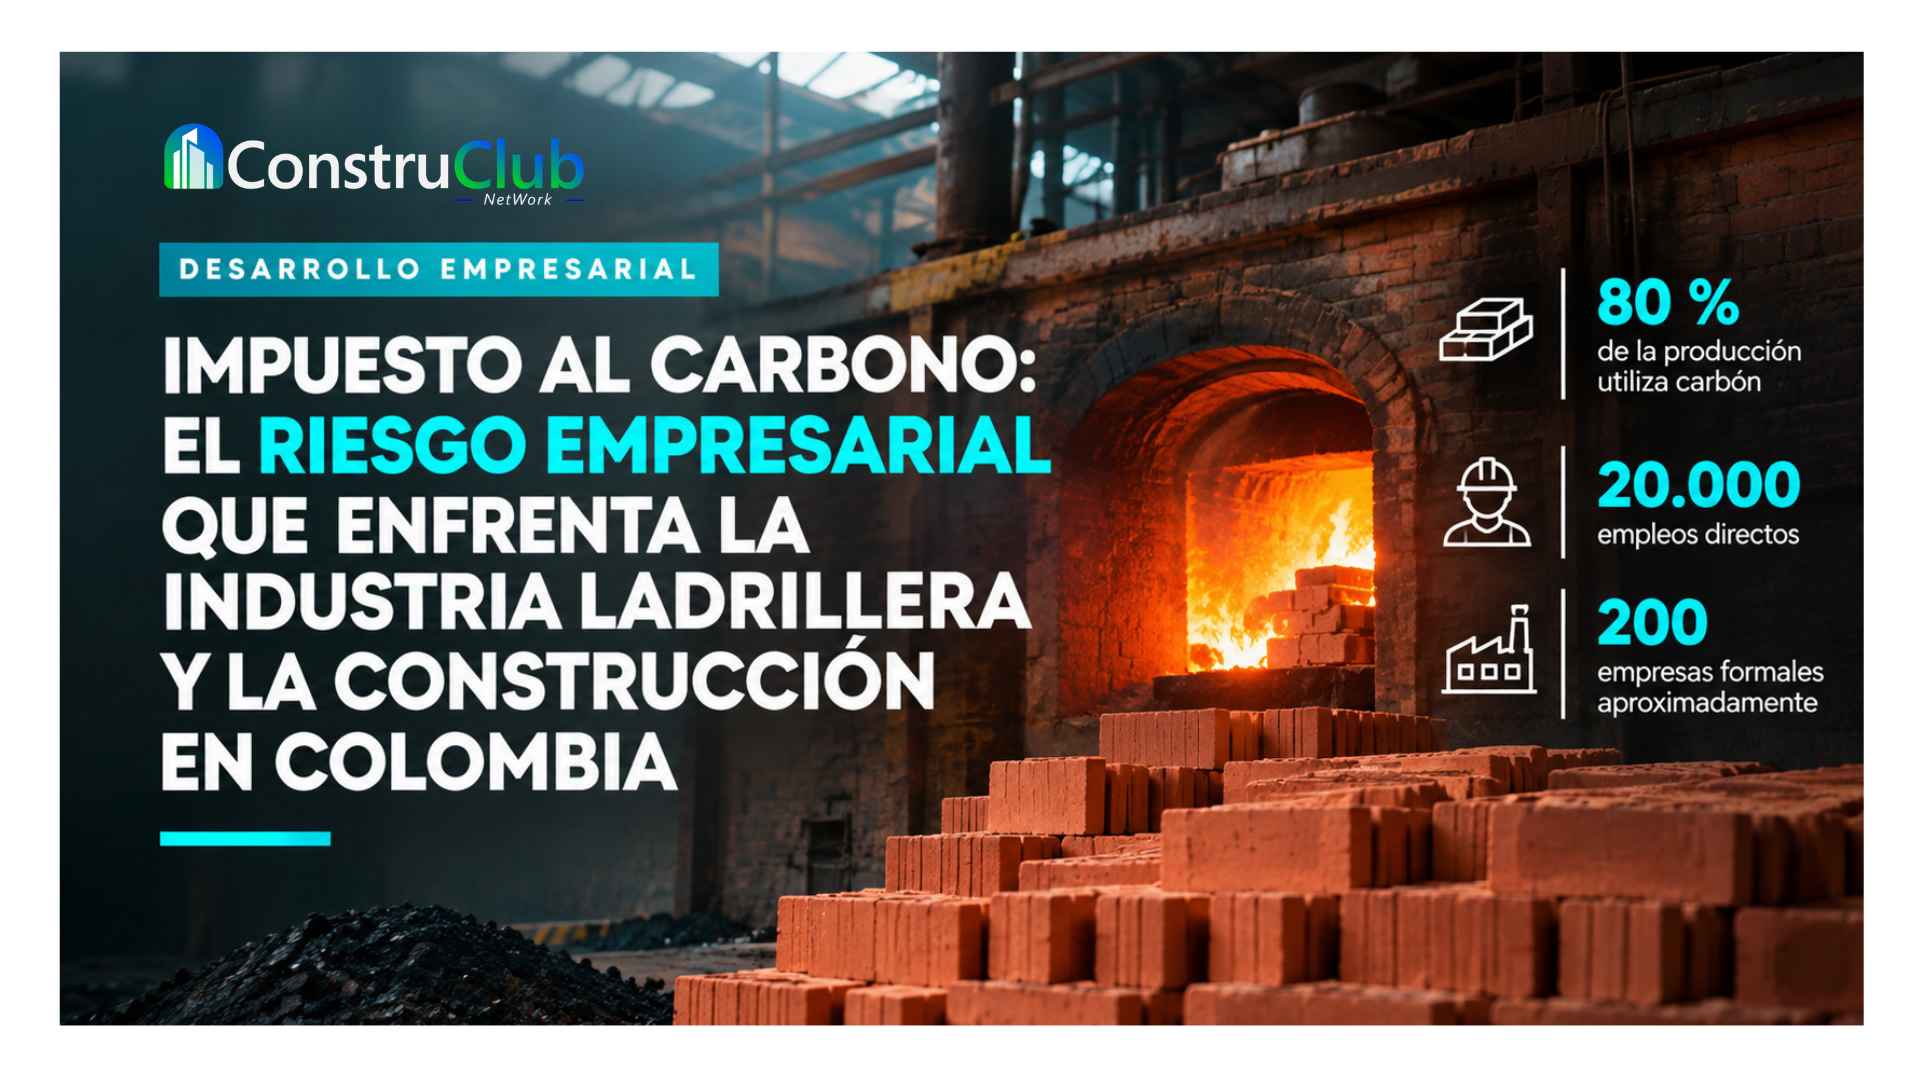
80 %
De la producción ladrillera utiliza carbón
200
Empresas formales aproximadamente
20.000
Empleos directos estimados
Fuente: ANILAD, comunicado del 5 de noviembre de 2026. Cifras reportadas por el gremio, no verificadas mediante un censo independiente.
La fabricación de ladrillos y otros productos de arcilla cocida exige procesos térmicos intensivos. Los hornos deben alcanzar temperaturas elevadas y mantenerlas durante periodos prolongados para transformar la materia prima en productos con las propiedades requeridas por el mercado.
De acuerdo con ANILAD, aproximadamente el 80 % de la producción nacional utiliza carbón como fuente energética. Esta dependencia hace que cualquier modificación tributaria sobre ese combustible tenga consecuencias directas sobre los costos de fabricación.
El problema no se limita al precio de la energía. Sustituir carbón por gas natural, biomasa u otras fuentes puede requerir modificaciones en hornos, nuevas redes de suministro, permisos ambientales, inversiones en tecnología y ajustes operativos.
Para una empresa con acceso a financiación y una planta tecnológicamente avanzada, la transición puede convertirse en un proyecto de inversión. Para una pequeña ladrillera con márgenes reducidos, puede representar una transformación difícil de financiar.
¿Qué cambia con el impuesto al carbono en Colombia?
La Ley 2277 de 2022 estableció un esquema gradual para aplicar el impuesto nacional al carbono sobre el carbón. El objetivo de ese calendario fue incorporar progresivamente la carga tributaria hasta alcanzar la tarifa plena en 2028.
Calendario de aplicación gradual del impuesto
| Año | Porcentaje de tarifa plena |
|---|---|
| 2023–2024 | 0 % |
| 2025 | 25 % |
| 2026 | 50 % |
| 2027 | 75 % |
| 2028 en adelante | 100 % |
ANILAD cuestiona que la modificación propuesta altere la previsibilidad de ese calendario y eleve la carga tributaria antes de que las empresas dispongan de alternativas energéticas viables.
El gremio también advierte sobre cambios en la destinación de los recursos recaudados, pues considera que el impuesto debe conservar una finalidad ambiental y contribuir a financiar la reconversión productiva.
La diferencia que debe entender un empresario
Un aumento de la tarifa del impuesto por tonelada de CO₂ equivalente no significa automáticamente un incremento de la misma proporción en el precio del ladrillo.
El efecto final depende del consumo de combustible, la eficiencia del horno, la participación de la energía en los costos totales y la capacidad del fabricante para absorber o trasladar los sobrecostos.
El verdadero riesgo para las constructoras: perder previsibilidad en los costos
Para una empresa constructora, el principal problema de una modificación tributaria inesperada no necesariamente es el aumento inmediato de un insumo. Es la dificultad para calcular cuánto costará ejecutar una obra dentro de seis, doce o dieciocho meses.
Los proyectos inmobiliarios suelen estructurarse con presupuestos definidos, cronogramas de compra y compromisos comerciales que no siempre permiten trasladar incrementos de costos al comprador final.
Si los fabricantes de ladrillo experimentan mayores costos energéticos, pueden surgir distintos escenarios. En el primero, las ladrilleras absorben parte del incremento, reduciendo sus márgenes operativos. En el segundo, trasladan una proporción al precio de venta, afectando a distribuidores y constructoras. En el tercero, algunas empresas ajustan sus volúmenes de producción o aplazan inversiones.
¿Cómo puede llegar el sobrecosto hasta una obra?
1. CAMBIO TRIBUTARIO
Modifica el costo asociado al combustible.
↓
2. FABRICANTE
Evalúa absorber costos, mejorar eficiencia o ajustar precios.
↓
3. DISTRIBUIDOR
Revisa inventarios, precios y condiciones comerciales.
↓
4. CONSTRUCTORA
Actualiza presupuestos, compras y márgenes del proyecto.
↓
5. COMPRADOR FINAL
Podría enfrentar mayores precios si el mercado permite trasladarlos.
Esquema de transmisión económica potencial elaborado por ConstruClub. No representa un aumento de precios confirmado.
Para los gerentes de construcción, esta cadena plantea una necesidad concreta: fortalecer los mecanismos de actualización de presupuestos y revisar las condiciones contractuales de suministro de materiales.
La vivienda de interés social, especialmente sensible a los sobrecostos
El impacto potencial adquiere otra dimensión en los proyectos de vivienda de interés social (VIS) y vivienda de interés prioritario (VIP).
En este segmento, la presión sobre los costos es particularmente importante porque los proyectos operan bajo restricciones de precio y necesitan controlar cuidadosamente los presupuestos de urbanismo, estructura, mampostería y acabados.
El ladrillo y otros productos cerámicos participan en diferentes sistemas constructivos, aunque su utilización varía según el diseño y la tecnología empleada.
ANILAD advierte que un incremento de los costos de producción podría trasladarse a la vivienda y afectar especialmente a los hogares de menores ingresos.
Sin embargo, para determinar el impacto real sobre el precio de una vivienda sería necesario conocer la participación de los productos de arcilla en el presupuesto total, el aumento efectivo de su precio y las posibilidades de sustitución por otros materiales.
Un incremento en el costo del ladrillo puede presionar los márgenes de determinados proyectos, pero no existe una relación automática ni uniforme entre el impuesto al carbono y el precio final de la vivienda.
La informalidad: una competencia que puede alterar las reglas del mercado
Uno de los argumentos centrales de ANILAD se refiere a la competencia entre productores formales e informales.
Según el gremio, las empresas que adquieren carbón mediante canales comerciales formales incorporan el impuesto en sus costos, mientras que los operadores que compran combustible por fuera de esos circuitos podrían evadir parte de la carga.
Esta diferencia, sostiene la asociación, puede generar una desventaja para las compañías que cumplen obligaciones tributarias, laborales y ambientales.
Si los compradores priorizan exclusivamente el precio, los fabricantes formales podrían enfrentar presiones competitivas frente a proveedores con menores costos derivados del incumplimiento normativo.
ANILAD denomina este fenómeno una posible fuga de carbono hacia la informalidad: el desplazamiento de producción hacia operadores que no están sujetos, en la práctica, a los mismos controles.
No obstante, el alcance de ese riesgo requiere evidencia sobre informalidad, fiscalización, diferencias de costos y emisiones reales. La existencia de un impuesto no demuestra por sí sola que aumentarán las actividades informales.
Para las constructoras, el debate plantea una cuestión de gestión de proveedores: evaluar no solamente el precio de compra, sino también la trazabilidad del material, el cumplimiento regulatorio y la continuidad del abastecimiento.
Descarbonización industrial: una inversión que necesita financiación
El impuesto al carbono tiene una lógica económica: incorporar al costo de los combustibles fósiles parte de sus efectos ambientales y crear incentivos para reducir emisiones.
Desde esa perspectiva, mantener una señal de precio puede estimular inversiones en tecnologías más eficientes, combustibles alternativos y nuevos procesos industriales.
La dificultad aparece cuando una empresa no cuenta con alternativas técnicas disponibles o no tiene acceso al capital necesario para realizar la transición.
En esos casos, un mayor impuesto puede traducirse inicialmente en costos más elevados sin producir una reducción proporcional de emisiones.
Para la industria ladrillera, las oportunidades de transformación incluyen modernizar hornos, optimizar los procesos de combustión, recuperar calor, mejorar los controles operativos y evaluar combustibles de menor impacto ambiental.
Cada alternativa requiere estudios de factibilidad y análisis de retorno sobre la inversión.
El indicador empresarial que importa
Consumo energético por tonelada de producto comercializable.
Este indicador permite analizar la eficiencia de una planta y evaluar cuánto capital necesita para reducir su consumo energético sin comprometer calidad ni capacidad de producción.
¿Qué propone ANILAD para la industria ladrillera?
En su pronunciamiento del 5 de noviembre, el gremio presenta seis solicitudes al Gobierno y al Congreso:
- Respetar la gradualidad: mantener el calendario previsto para el carbón hasta 2028.
- Financiar la reconversión: conservar la destinación ambiental del recaudo y crear mecanismos para modernizar hornos.
- Reconocer las industrias intensivas en energía: estudiar referencias de eficiencia y tratamientos diferenciados.
- Facilitar alternativas energéticas: habilitar el uso de biomasa y otros combustibles donde sea técnicamente viable.
- Combatir la informalidad: fortalecer el control sobre la comercialización de carbón y la producción ladrillera.
- Crear una mesa técnica: articular a los ministerios de Hacienda, Ambiente, Comercio y Vivienda.
La asociación también menciona el tratamiento europeo de sectores expuestos a fuga de carbono como referencia para discutir mecanismos de transición. Estas propuestas representan la posición de ANILAD y requieren evaluación de las autoridades competentes.
Cinco decisiones que deberían revisar los empresarios de la construcción
1. Medir la exposición real a productos de arcilla
Identificar qué porcentaje del presupuesto de materiales corresponde a ladrillos, bloques, tejas y otros productos cerámicos permite estimar el impacto de eventuales cambios de precios.
2. Incorporar escenarios de sensibilidad
En lugar de asumir un incremento único, conviene simular variaciones de precios y observar cómo afectan el margen operativo de cada proyecto.
3. Revisar los contratos con proveedores
Los mecanismos de reajuste, los plazos de entrega y las condiciones de actualización de precios pueden ser tan relevantes como el valor inicial de la cotización.
4. Evaluar proveedores desde la continuidad operativa
La formalidad, la eficiencia productiva, la trazabilidad y la capacidad de suministro deben formar parte de las decisiones de compra.
5. Seguir la evolución legislativa
Antes de modificar presupuestos por un cambio tributario propuesto, las empresas necesitan identificar qué disposiciones fueron aprobadas, desde cuándo aplicarían y qué sectores quedarían comprendidos.
Ejemplo: ¿cuánto puede afectar un incremento del ladrillo al presupuesto de una obra?
Supongamos una obra con un presupuesto total de $10.000 millones, en la que los productos de arcilla representan el 4 % de los costos. El siguiente ejercicio permite dimensionar el impacto de diferentes incrementos hipotéticos en el precio de esos materiales.
| Incremento del material | Sobrecosto | Impacto total |
|---|---|---|
| 5 % | $20 millones | 0,2 % |
| 10 % | $40 millones | 0,4 % |
| 15 % | $60 millones | 0,6 % |
| 20 % | $80 millones | 0,8 % |
| 30 % | $120 millones | 1,2 % |
El ejercicio muestra por qué es importante separar el incremento porcentual de un insumo de su impacto sobre el presupuesto total. Una variación elevada en un material no necesariamente produce un aumento equivalente en el costo de toda la obra.
La discusión de fondo: competitividad y sostenibilidad no son objetivos excluyentes
La construcción colombiana necesita materiales competitivos, proveedores financieramente sostenibles y una industria capaz de reducir progresivamente su impacto ambiental.
El impuesto al carbono forma parte de las herramientas de política pública que pueden contribuir a ese objetivo, pero sus efectos dependen del diseño de las tarifas, la fiscalización, la disponibilidad tecnológica y los mecanismos de financiación.
Desde la perspectiva empresarial, el desafío consiste en evitar que las decisiones de inversión queden subordinadas a cambios regulatorios difíciles de anticipar.
Para los fabricantes, la prioridad será mejorar productividad y eficiencia energética. Para distribuidores y constructoras, fortalecer la gestión de costos y proveedores. Para las autoridades, evaluar cómo combinar los objetivos fiscales y ambientales con la capacidad de adaptación del tejido industrial.
La transición energética de los materiales de construcción no será únicamente un asunto ambiental: también será una decisión sobre inversión, productividad, financiación y competitividad empresarial.
Preguntas frecuentes sobre el impuesto al carbono y la construcción
¿El impuesto al carbono puede aumentar el precio del ladrillo?
Sí, puede generar presiones sobre los costos de fabricación cuando el productor utiliza combustibles gravados. Sin embargo, el aumento final del precio depende de la estructura de costos, la eficiencia energética, las condiciones del mercado y la capacidad de trasladar sobrecostos.
¿Qué porcentaje del impuesto al carbono aplica al carbón en 2026?
La gradualidad prevista en la Ley 2277 de 2022 establece para 2026 una aplicación equivalente al 50 % de la tarifa plena. Cualquier modificación debe verificarse frente a la normativa vigente y al resultado del trámite legislativo.
¿Cómo puede afectar a la vivienda de interés social?
Un eventual aumento de precios de los materiales cerámicos podría presionar los presupuestos de proyectos VIS y VIP. La magnitud dependerá de la participación de esos materiales en cada proyecto y de las condiciones comerciales de los proveedores.
¿Qué pueden hacer las constructoras para prepararse?
Revisar la exposición de sus presupuestos a productos de arcilla, realizar simulaciones de sensibilidad, evaluar contratos de suministro, diversificar riesgos y seguir el trámite normativo antes de modificar sus proyecciones financieras.
¿Cuál es la posición de ANILAD?
El gremio solicita mantener la gradualidad tributaria prevista hasta 2028, financiar la reconversión tecnológica, facilitar alternativas energéticas y fortalecer los controles contra la informalidad.
Fuentes y metodología
- ANILAD: comunicado gremial del 5 de noviembre de 2026, «El ladrillo colombiano pide una transición, no un castigo».
- Congreso de Colombia: documentación del proyecto denominado Ley de Rescate Económico. Su estado y articulado deben consultarse en el expediente legislativo vigente.
- DIAN: Ley 2277 de 2022, artículo 48, sobre el impuesto nacional al carbono.
- ConstruClub: análisis de transmisión de costos, riesgos empresariales y escenarios presupuestales. Los ejemplos financieros son ilustrativos y no representan pronósticos de precios.
Nota editorial: las cifras de producción, empresas y empleo corresponden a estimaciones comunicadas por ANILAD. Los riesgos expuestos por el gremio se presentan como posiciones atribuidas y no como efectos económicos ya comprobados. La información legislativa debe actualizarse según el avance del proyecto.